Cabinet Clearway
Finance et croissance

Valeur ajoutée

La valeur ajoutée est ce qu’une activité apporte réellement au client ou à l’entreprise. Dans l’analyse d’un processus, on distingue les étapes qui créent de la valeur de celles qui n’en créent pas : attentes, contrôles redondants, ressaisies, que l’on cherche à réduire.

Écrit par 2 min de lecture

Sommaire
  1. Explication détaillée : les enjeux pour la PME
  2. Cas pratique
  3. Schémas

Explication détaillée : les enjeux pour la PME

Le mot a un sens comptable, la différence entre le chiffre d’affaires et les achats. En organisation, il a un sens plus concret : une étape crée de la valeur si le client accepterait de la payer, ou si elle est indispensable pour livrer ce qu’il attend. Rédiger un devis, préparer une commande ou former un utilisateur créent de la valeur. Attendre une validation, ressaisir une donnée ou chercher un document n’en créent pas.

Cette distinction change le regard sur un processus. Sur un parcours de dix jours, il arrive que le travail à valeur ajoutée n’en occupe que deux ou trois. Le reste est de l’attente et de la friction, sur lesquelles une PME peut agir sans toucher à ce que le client perçoit. On l’observe par une cartographie des processus, au cœur du lean.

Certaines étapes sans valeur pour le client restent nécessaires : contrôle, conformité, sécurité. On les conserve mais on les rend aussi légères que possible. La question à poser à chaque étape est : à qui sert-elle, et que se passerait-il si on la supprimait ?

Cas pratique

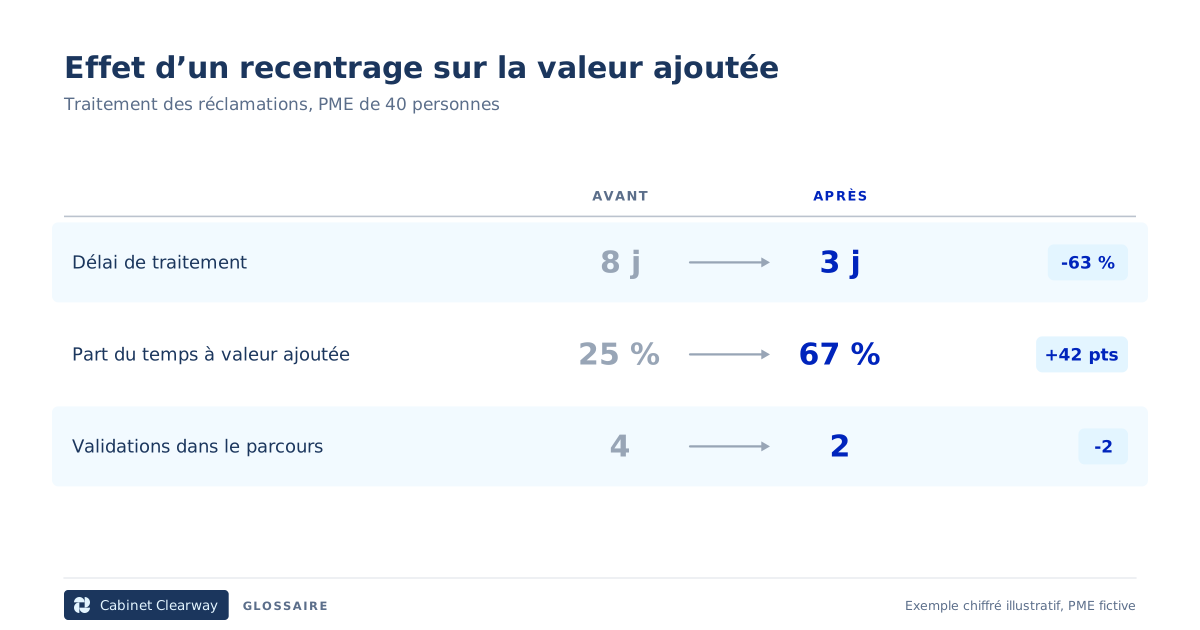
Dans une PME de 40 personnes, le traitement d’une réclamation prend 8 jours. L’analyse révèle 2 jours de travail à valeur ajoutée, comme l’analyse du problème et la réponse, et 6 jours d’attente, de transmissions et de validations. Après suppression de deux validations et un modèle de réponse, le délai passe à 3 jours, dont 2 à valeur ajoutée : la part de valeur ajoutée passe de 25 % à 67 %.

Schémas
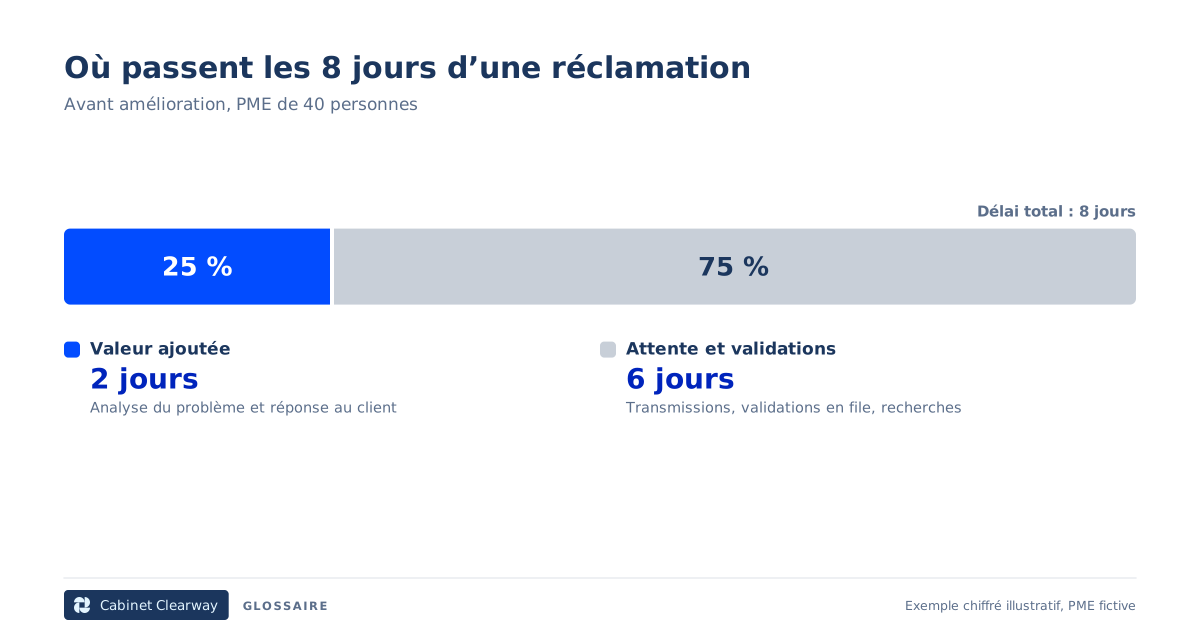
Barre : sur 8 jours de délai, 2 jours de valeur ajoutée et 6 jours d’attente et de validations.
Répartition du délai de traitement d’une réclamation entre valeur ajoutée et attente. Données illustratives, PME fictive.
Tableau avant et après : délai de traitement de 8 à 3 jours, part du temps à valeur ajoutée de 25 % à 67 %, validations de 4 à 2.
Effet de la suppression d’étapes sans valeur ajoutée sur le traitement des réclamations. Données illustratives, PME fictive.

Questions fréquentes

Comment savoir si une étape crée de la valeur ?

Demandez si le client accepterait de la payer ou si elle est indispensable pour livrer le résultat attendu. Sinon, c’est une étape à réduire ou à supprimer.

Faut-il supprimer toutes les étapes sans valeur ajoutée ?

Non. Les contrôles réglementaires ou de sécurité restent nécessaires. On les conserve en les rendant plus légers.

Poser la question dansClaudeChatGPTGemini

Auteur

Clément Marchal, fondateur du Cabinet Clearway
Responsable des opérations externalisé, fondateur du cabinetClément Marchal

Clément Marchal est responsable des opérations externalisé et fondateur du Cabinet Clearway. Il a tenu le service investisseurs d'une plateforme d'investissement participatif, y compris pendant un redressement judiciaire, avant d'exercer le même métier auprès de dirigeants de PME numériques.

Son parcours

Mode d'Emploi, la lettre

Une méthode par semaine pour reprendre la main sur votre organisation. Désinscription en un clic.

En vous inscrivant, vous recevez Mode d'Emploi chaque semaine. Désinscription en un clic. Votre adresse n'est jamais cédée.

Contenu lié

  • Finance et croissance

    Coûts cachés

    Les coûts cachés sont les coûts qui n’apparaissent pas comme tels en comptabilité : temps perdu en ressaisies, reprises d’erreurs, réunions inutiles, turnover, retards. Ils pèsent chaque mois sur la performance de l’entreprise, sans jamais figurer sur une ligne de budget.

    · 1 min de lecture

  • Finance et croissance

    Due diligence

    La due diligence est l’analyse approfondie d’une entreprise réalisée avant une acquisition ou une levée de fonds. Une organisation lisible, des processus documentés et des indicateurs fiables facilitent le travail des acquéreurs et soutiennent la valorisation de l’entreprise, sans mauvaise surprise en fin de négociation.

    · 1 min de lecture

  • Finance et croissance

    Facturation en régie

    La facturation en régie repose sur le temps réellement passé, généralement à la journée, et non sur un prix fixe pour un livrable. Elle offre de la souplesse quand le périmètre évolue. Elle suppose en contrepartie un suivi du temps transparent et des points réguliers avec le client.

    · 1 min de lecture