

Explication détaillée : les enjeux pour la PME
La due diligence examine généralement les aspects financiers, juridiques, fiscaux et opérationnels de l’entreprise. Pour l’acquéreur ou l’investisseur, elle sert à vérifier ce qui lui est présenté et à identifier les risques. Pour le dirigeant, c’est une épreuve : tout ce qui est flou, oral ou dépendant d’une personne est perçu comme un risque, et peut faire baisser le prix ou retarder la conclusion.
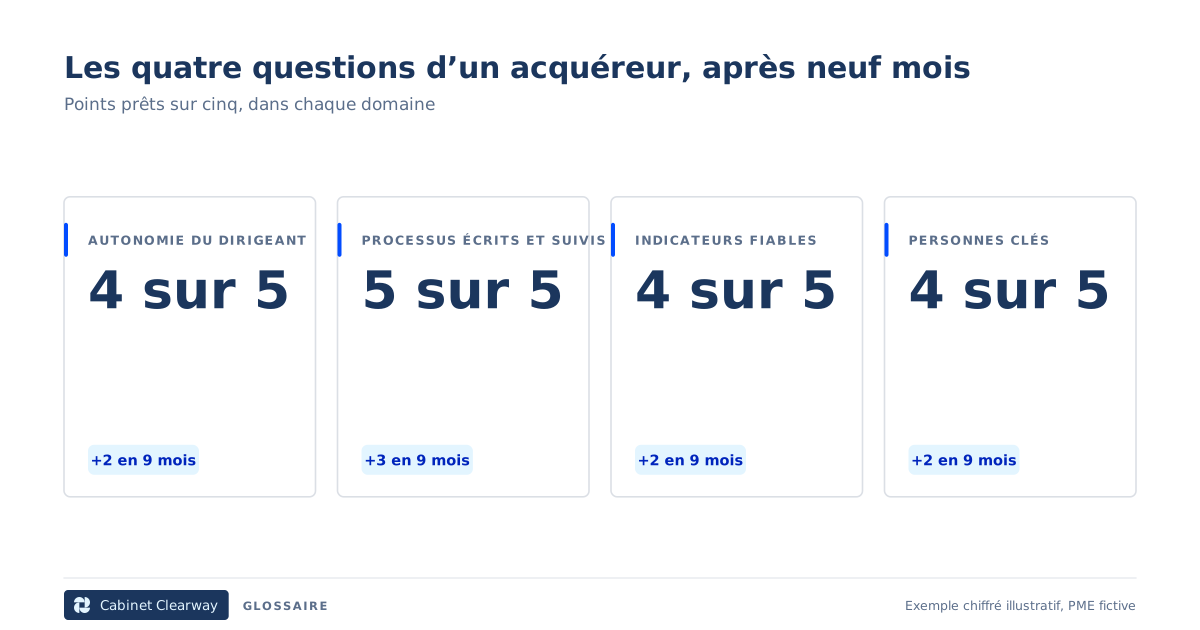
Sur le plan opérationnel, quatre questions reviennent : l’entreprise fonctionne-t-elle sans son dirigeant ? Les processus sont-ils écrits et suivis ? Les indicateurs sont-ils fiables et consultés ? Les personnes clés sont-elles remplaçables ? Se préparer, c’est agir sur ces points bien avant la procédure : documenter les processus, réduire le bus factor, fiabiliser un tableau de bord de direction et une unique source de vérité pour les données clés.
Cette préparation prend du temps, et elle est utile même sans projet de cession : une entreprise lisible est plus simple à piloter, à financer et à transmettre. Il vaut mieux l’engager plusieurs mois à l’avance.
Cas pratique
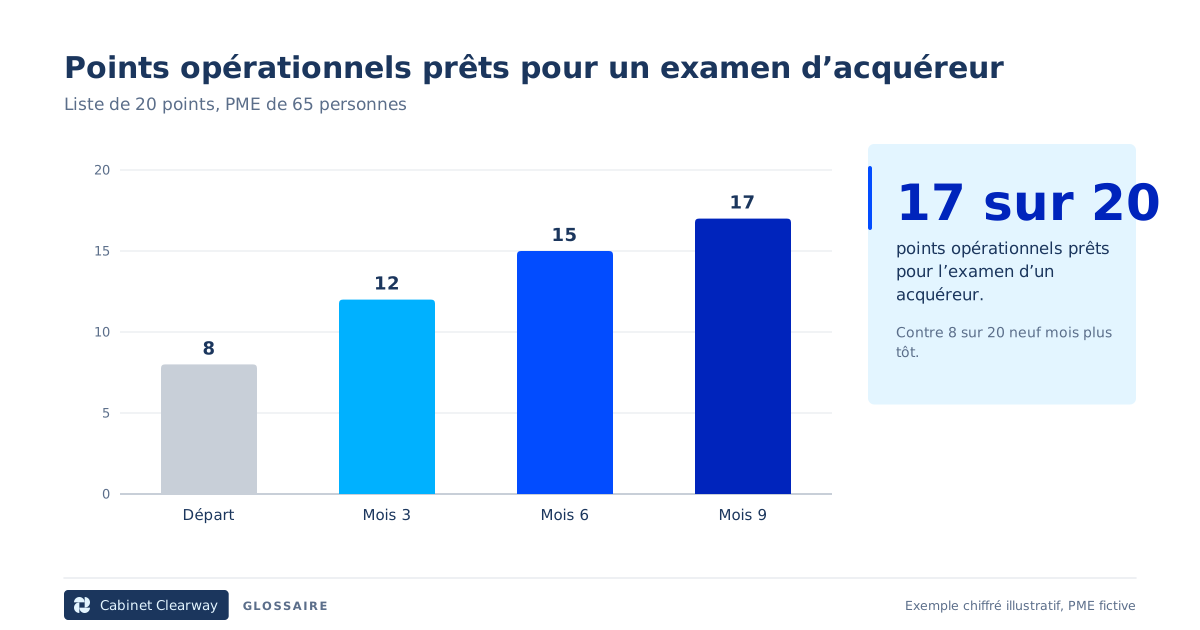
Une PME de 65 personnes prévoit une cession dans douze mois et se fixe une liste de 20 points opérationnels à valider, répartis en quatre domaines de cinq points. Au départ, 8 points sur 20 sont prêts. Après neuf mois de travail sur la documentation, les dépendances et les indicateurs, 17 points sur 20 le sont, et les questions restées sans réponse documentée lors de l’examen préalable sont peu nombreuses.
Schémas
Questions fréquentes
Quand commencer à préparer une due diligence ?
Plusieurs mois avant le début de la procédure. Les actions les plus utiles, comme documenter, réduire les dépendances et fiabiliser les indicateurs, demandent du temps.
Une PME peut-elle être concernée ?
Oui. Tout rachat ou toute levée de fonds, quelle que soit la taille de l’entreprise, s’accompagne d’un examen plus ou moins approfondi selon l’enjeu.
Auteur
Clément Marchal est responsable des opérations externalisé et fondateur du Cabinet Clearway. Il a tenu le service investisseurs d'une plateforme d'investissement participatif, y compris pendant un redressement judiciaire, avant d'exercer le même métier auprès de dirigeants de PME numériques.
Son parcoursMode d'Emploi, la lettre
Une méthode par semaine pour reprendre la main sur votre organisation. Désinscription en un clic.