Cabinet Clearway
Couverture du modèle « Checklist d’intervention du commissaire aux apports »

Modèle · Document · Documents juridiques

Checklist d’intervention du commissaire aux apports

3 pages25 minutes pour le remplir

Télécharger le modèle

Le commissaire aux apports est le professionnel indépendant qui évalue, sous sa responsabilité, les biens apportés en nature à une société lors de sa constitution, et dont le rapport est annexé aux statuts. Cette checklist permet de savoir si son intervention est obligatoire ou si la dispense est possible pour une SARL, une SAS, une SASU ou une EURL, puis de suivre sa désignation, sa mission et son rapport jusqu’à l’immatriculation.

Un ordinateur et un véhicule apportés au capital suffisent-ils à rendre le commissaire obligatoire ?

Qui choisit le commissaire aux apports, et que faire si les associés ne s’accordent pas ?

Que risquent les associés qui se passent de lui ?

Dès qu’un associé apporte autre chose que de l’argent, la société doit donner une valeur à ce bien dans ses statuts. La loi confie en principe cette évaluation à un commissaire aux apports, et permet de s’en dispenser sous deux conditions cumulatives. La plupart des créateurs découvrent la règle au moment de signer, quand il est trop tard pour organiser la mission sereinement.

La checklist suit l’ordre des décisions : inventaire des apports, test de dispense, désignation, préparation de la mission, réception du rapport et intégration aux statuts. Elle vaut pour la constitution ; l’augmentation de capital obéit à des règles proches mais distinctes.

Ce que vous retenez de ce modèle

  • L’évaluation par un commissaire est le principe.

    En SARL comme en SAS, chaque apport en nature est évalué dans les statuts au vu d’un rapport annexé.

  • La dispense exige deux conditions cumulées.

    Aucun apport en nature au-delà de 30 000 €, et l’ensemble des apports non évalués au plus égal à la moitié du capital.

  • La dispense se décide à l’unanimité.

    Tous les futurs associés doivent l’accepter. Dans une SASU ou une EURL, l’associé unique décide seul.

  • Sans commissaire, la responsabilité dure cinq ans.

    Les associés répondent solidairement envers les tiers de la valeur attribuée aux apports en nature pendant cinq ans.

« Faites l’inventaire des apports en nature avant de fixer le montant du capital. C’est le rapport entre les deux qui décide de l’intervention du commissaire, et un capital ajusté trop tard oblige à tout recommencer. »

Clément MarchalFondateur du Cabinet Clearway

Ce que contient ce modèle

Dans le fichier :

  • Un inventaire des apports en nature, bien par bien, avec la valeur proposée
  • Un test de dispense en deux questions, selon la forme de la société
  • Une checklist de désignation, de préparation de la mission et de réception du rapport
  • Une décision type de dispense et une décision type de désignation
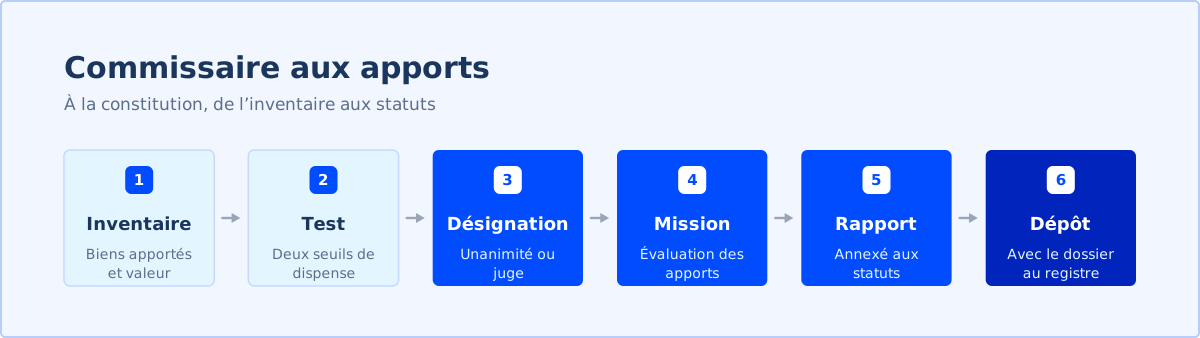
Chaîne en 6 étapes : inventaire des apports, test de dispense, désignation, mission d’évaluation, rapport annexé aux statuts, dépôt avec le dossier d’immatriculation.
Checklist d’intervention du commissaire aux apports : contenu du modèle.

Comment utiliser ce modèle en 3 étapes

  1. 1

    Listez chaque apport en nature avec sa valeur proposée, puis répondez aux deux questions du test de dispense.

  2. 2

    Si la dispense n’est pas possible ou n’est pas souhaitée, désignez le commissaire et transmettez-lui le dossier de chaque bien.

  3. 3

    Reportez dans les statuts la valeur de chaque apport, annexez le rapport et joignez-le au dossier d’immatriculation.

Les règles chiffrées à connaître

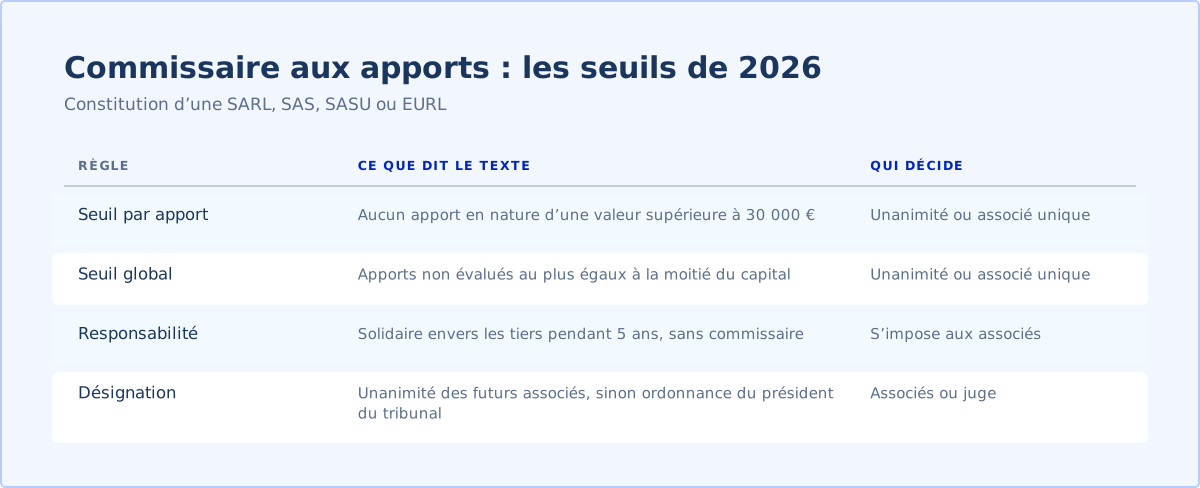
Trois repères chiffrés décident de l’intervention du commissaire et de ses conséquences. Ils sont identiques pour la SARL, la SAS et leurs versions unipersonnelles.

Tableau des règles : aucun apport en nature au-delà de 30 000 €, apports non évalués au plus égaux à la moitié du capital, responsabilité solidaire de cinq ans, désignation à l’unanimité ou par le juge.
Règles en vigueur au 12 octobre 2026, d’après Service Public Entreprendre (fiches SARL, SASU et EURL).

Avertissement

Ce modèle est une trame d’information générale, mise à jour le 12 octobre 2026. Il ne constitue ni une consultation juridique, ni la rédaction d’un acte pour votre compte : le Cabinet Clearway est un cabinet de conseil en organisation, pas un cabinet d’avocats. Les textes, la jurisprudence, votre convention collective ou vos statuts peuvent prévoir d’autres règles. Avant de signer, d’envoyer ou de déposer ce document, vérifiez qu’il correspond à votre situation et faites-le relire par un professionnel du droit (avocat, notaire ou expert-comptable selon le cas). Vous restez seul responsable de son adaptation et de son utilisation ; le Cabinet Clearway ne peut être tenu responsable des conséquences d’un usage sans vérification.

Questions fréquentes

Quand le commissaire aux apports est-il obligatoire à la constitution ?

Dès qu’il y a un apport en nature, sauf dispense. Les futurs associés peuvent décider à l’unanimité de ne pas en désigner si aucun apport en nature n’excède 30 000 € et si la valeur totale des apports en nature non évalués par un commissaire n’excède pas la moitié du capital. Dans une SASU ou une EURL, l’associé unique personne physique qui exerçait en nom propre est aussi dispensé lorsqu’il apporte des éléments figurant au bilan de son dernier exercice.

Comment désigner un commissaire aux apports ?

À l’unanimité des futurs associés, ou par l’associé unique dans une SASU ou une EURL. À défaut d’accord, le président du tribunal de commerce, ou du tribunal des activités économiques là où il existe, le désigne par ordonnance sur requête. Le commissaire est choisi parmi les commissaires aux comptes ou les experts judiciaires inscrits, et ne doit être soumis à aucune incompatibilité. Ses honoraires sont à la charge de la société ou des demandeurs.

Que contient le rapport, et que se passe-t-il si les associés retiennent une autre valeur ?

Le rapport apprécie la valeur de chaque bien apporté et, le cas échéant, des avantages particuliers. Il est annexé aux statuts et déposé au registre avec le dossier d’immatriculation. Les associés peuvent retenir une valeur différente, mais ils sont alors solidairement responsables pendant cinq ans, à l’égard des tiers, de la valeur attribuée. C’est la même responsabilité qu’en l’absence de commissaire : une forme de due diligence que la loi met à leur charge.

Le commissaire aux apports est-il le même que le commissaire aux comptes ?

Non. Le commissaire aux apports intervient ponctuellement, pour évaluer des apports. Il est souvent choisi parmi les commissaires aux comptes, mais un commissaire aux comptes ne peut pas être commissaire aux apports d’une société qu’il contrôle.

Combien de temps prévoir pour sa mission ?

Le délai dépend du nombre et de la nature des biens : un parc de matériel s’évalue plus vite qu’un fonds de commerce ou une marque. Contactez le commissaire dès que la liste des apports est arrêtée, et prévoyez la remise du rapport avant la signature des statuts.

Que risque-t-on en surévaluant un apport en nature ?

Au-delà de la responsabilité civile de cinq ans, attribuer frauduleusement à un apport une valeur supérieure à sa valeur réelle est un délit, puni de cinq ans d’emprisonnement et de 375 000 € d’amende. L’intervention d’un commissaire indépendant est la meilleure protection des associés.

Aller plus loin

Définitions du glossaire Clearway

Modèles liés

  • Statuts juridiques

    Statuts de SAS

    Les statuts de SAS fixent presque toutes les règles de la société : la loi impose un président et réserve quelques décisions aux associés, et laisse le reste à la rédaction. Ce modèle propose une rédaction complète, conforme au Code de commerce en vigueur en octobre 2026, pour une SAS d’au moins deux associés, avec les clauses qui ne s’adoptent qu’à l’unanimité.

    • 1 heure 30
    Télécharger le modèle
  • Statuts juridiques

    Statuts de SARL

    Les statuts de SARL organisent une société de 2 à 100 associés dont la responsabilité est limitée à leurs apports : capital, parts sociales, agrément des nouveaux associés, gérance et règles de vote. Ce modèle reprend, article par article, les règles du Code de commerce en vigueur en octobre 2026 pour une SARL constituée aujourd’hui.

    • 1 heure 30
    Télécharger le modèle
  • Statuts juridiques

    Statuts de SASU

    Les statuts de SASU organisent une société par actions simplifiée à associé unique : capital, actions, président, et registre où l’associé consigne ses décisions. Ce modèle est rédigé pour un seul associé, personne physique ou société, selon le Code de commerce en vigueur en octobre 2026, et prépare le passage éventuel à plusieurs associés.

    • 1 heure
    Télécharger le modèle

Vous préférez remplir ce modèle avec quelqu’un qui a déjà mis ces pratiques en place ? Le Cabinet Clearway propose un premier échange de 30 minutes.

Prendre rendez-vous
Sources
  1. Société à responsabilité limitée (SARL) : ce qu’il faut savoir
  2. Société par actions simplifiée unipersonnelle (SASU) : ce qu’il faut savoir
  3. Entreprise unipersonnelle à responsabilité limitée (EURL) : ce qu’il faut savoir
  4. Requête en vue de la nomination d’un commissaire aux apports
  5. Nomination d’un commissaire aux apports