Cabinet Clearway
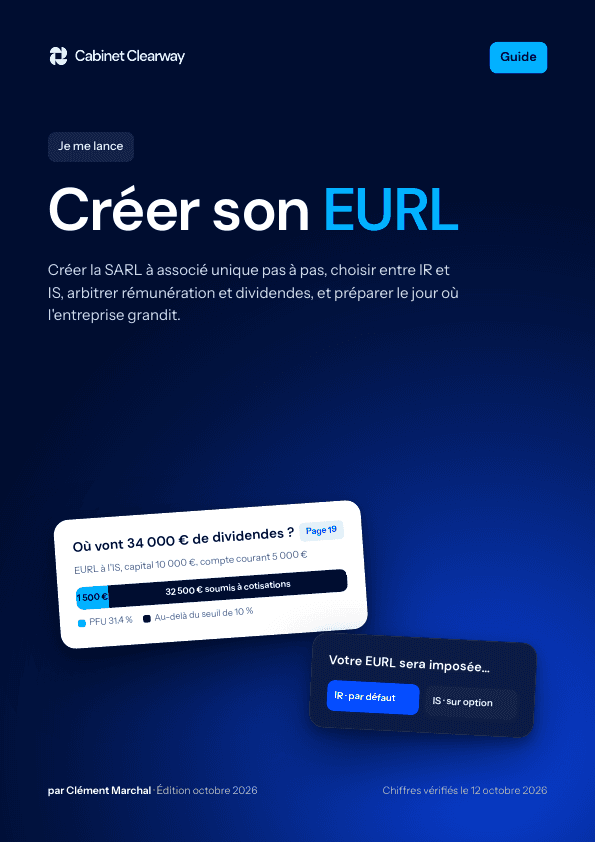
Couverture du guide « Créer son EURL »

Guide · Je me lance · Je me rémunère

Créer son EURL et bien se rémunérer

Mis à jour le · chiffres vérifiés le 12 octobre 2026

Guide PDF de 33 pages12 minutes de lecture en ligne

Télécharger le guide

En bref

L'EURL (entreprise unipersonnelle à responsabilité limitée) est une SARL à associé unique : vous êtes seul au capital, sans minimum légal, et votre responsabilité est limitée à vos apports. Le gérant associé unique est travailleur non salarié et l'EURL relève par défaut de l'impôt sur le revenu, avec une option possible pour l'impôt sur les sociétés. Elle devient une SARL le jour où un second associé entre, sans transformation.

Savez-vous combien vous coûtent vos dividendes au-delà de 10 % du capital ?

Avez-vous décidé entre IR et IS avant la fin du 3e mois de l'exercice ?

Que deviendra votre EURL le jour où un associé voudra entrer ?

Ce que vous retenez de ce guide

  • Une SARL à un seul associé.Mêmes règles, décisions prises seul et consignées dans un registre.
  • IR par défaut, IS sur option.L'option se prend tôt et devient définitive après cinq exercices.
  • Le gérant est indépendant.Cotisations minimales même sans rémunération, dividendes soumis au-delà de 10 %.
  • Elle grandit sans tout refaire.Un associé entre : elle devient SARL. Passer en SAS demande une transformation.

Qu'est-ce qu'une EURL ?

L'EURL est une SARL à associé unique. L'associé est une personne physique ou une société ; le gérant est toujours une personne physique, associé ou non. Il n'y a pas de capital minimum légal, et la responsabilité de l'associé est limitée à ses apports, sauf faute de gestion ou caution personnelle. Les décisions sont prises seul et consignées dans un registre, sans convocation ni vote.

Comment créer une EURL en 2026, et combien ça coûte ?

La création suit sept étapes : domicilier le siège, rédiger les statuts (un modèle existe sur Légifrance), déposer le capital, nommer le gérant et signer, publier l'annonce légale, déposer le dossier sur le guichet unique avec la déclaration des bénéficiaires effectifs, puis recevoir SIREN, SIRET et code APE. Au moins 20 % des apports en numéraire sont libérés à la création, le solde dans les 5 ans.

PosteMontant 2026
Guichet unique INPIGratuit
Immatriculation au RCS33,83 € (45 € si activité uniquement artisanale)
Bénéficiaires effectifs19,33 €
Annonce légale de constitution124 € HT
Total EURL commerciale177,16 €

EURL à l'IR ou à l'IS ?

Avec un associé unique personne physique, l'EURL relève par défaut de l'impôt sur le revenu : tout le bénéfice est imposé chez vous et soumis à cotisations, mais les pertes des premières années réduisent vos autres revenus. L'option pour l'IS se prend dans les statuts ou avant la fin du 3e mois de l'exercice concerné. Vous pouvez y renoncer jusqu'au 5e exercice suivant ; ensuite elle est irrévocable. À l'IS, la rémunération du gérant devient une charge et le bénéfice est taxé à 15 % jusqu'à 42 500 €, puis 25 %, si le capital est entièrement libéré et détenu à 75 % au moins par des personnes physiques.

Comment se rémunérer en EURL : salaire ou dividendes ?

Le gérant associé unique est travailleur non salarié. Il doit des cotisations minimales même sans rémunération (1 255 € en 2026 pour un commerçant ou un libéral non réglementé, selon notre total des montants publiés par Bpifrance Création). Depuis les revenus 2025, ses cotisations sont calculées sur une assiette unique diminuée d'un abattement forfaitaire de 26 %.

Dans une EURL à l'IS, la part des dividendes qui dépasse 10 % du capital, des primes d'émission et des comptes courants est soumise aux cotisations ; le reste supporte le PFU de 31,4 %. Exemple illustratif calculé par le Cabinet Clearway : avec 10 000 € de capital et 5 000 € de compte courant, seuls 1 500 € de dividendes échappent aux cotisations. Aucune source officielle ne publiant de taux global de cotisations, l'outil Excel fourni avec le guide vous laisse saisir votre propre hypothèse issue du simulateur de l'Urssaf.

EURL, SASU ou entreprise individuelle ?

L'EURL coûte en général moins de cotisations que la SASU, mais offre une protection d'indépendant et des dividendes moins libres. La SASU fait du président un assimilé salarié, avec des dividendes soumis au seul PFU. Face à l'entreprise individuelle, l'EURL apporte une personne morale distincte, des parts cessibles et la possibilité d'accueillir un associé. Le guide Choisir son statut juridique compare toutes les formes.

Que devient l'EURL quand l'entreprise grandit ?

Un associé entre : l'EURL devient SARL par simple mise à jour des statuts, sans transformation. Votre régime social dépend alors de vos parts : gérant majoritaire indépendant, égalitaire ou minoritaire assimilé salarié. Passer en SAS ou en SASU est une vraie transformation : décision unanime, rapport d'un commissaire à la transformation, formalités sous un mois ; la personne morale ne change pas. Quand les bénéfices augmentent, l'arbitrage rémunération, réserves et dividendes se revoit chaque année, et une holding peut prendre place au-dessus de l'EURL, qui passe alors à l'IS. Recruter des cadres oblige aussi à repenser délégations et gouvernance : lisez Passer de vingt à cinquante salariés.

« Le bon moment pour changer de forme, c'est quand la structure freine une décision précise : un associé, un investisseur, un recrutement clé. Pas avant. »

Clément Marchal, fondateur du Cabinet Clearway

Ce que contient le guide complet

33 pages de schémas, de tableaux et de cas pratiques, avec un outil prêt à remplir. Remis par e-mail, avec la date de vérification de chaque chiffre.

  1. 01 · L'EURL en clair
  2. 02 · Créer son EURL pas à pas
  3. 03 · Fiscalité : IR ou IS
  4. 04 · Rémunération et dividendes
  5. 05 · Gérer et comparer
  6. 06 · Trois profils, trois réglages
  7. 07 · Quand l'entreprise grandit

Arbitrage de rémunération du gérant d'EURL

Saisissez bénéfice, rémunération et capital : l'outil calcule l'IS, la part des dividendes soumise à cotisations et le PFU, et compare trois scénarios.

Fichier Excel

Questions fréquentes

Combien coûte la création d'une EURL en 2026 ?

Les frais obligatoires d'une EURL commerciale s'élèvent à 177,16 € : 33,83 € d'immatriculation au greffe, 19,33 € de déclaration des bénéficiaires effectifs et 124 € HT d'annonce légale. Le guichet unique de l'INPI est gratuit. Comptez 45 € de greffe si l'activité est uniquement artisanale.

Quel capital minimum pour une EURL ?

Aucun minimum légal. Au moins 20 % des apports en numéraire doivent être libérés à la création, le solde dans les 5 ans. Pour bénéficier du taux réduit d'IS de 15 %, le capital doit toutefois être entièrement libéré.

EURL ou SASU : laquelle choisir ?

Le gérant d'EURL est travailleur non salarié : cotisations moins élevées selon l'Urssaf et Bpifrance, mais cotisations minimales même sans rémunération et dividendes soumis à cotisations au-delà de 10 % du capital. Le président de SASU est assimilé salarié, avec des charges d'environ 63 % du brut selon Bpifrance Création, et des dividendes soumis au seul PFU de 31,4 %.

EURL ou SARL : quelle différence ?

C'est la même forme juridique : l'EURL est une SARL à associé unique. La SARL compte de 2 à 100 associés et relève de l'IS par défaut. Une EURL devient SARL par simple mise à jour des statuts quand un associé entre.

Comment passer d'une EURL à une SASU ?

Par une transformation : décision unanime de l'associé, rapport d'un commissaire à la transformation déposé au greffe au moins 8 jours avant, puis annonce légale (199 € HT) et dépôt sur le guichet unique dans le mois. La personne morale reste la même. Si l'EURL était à l'IR, le passage à l'IS a des conséquences fiscales à chiffrer.

Les dividendes d'un gérant d'EURL sont-ils soumis aux cotisations ?

Oui, pour la part qui dépasse 10 % du capital social, des primes d'émission et des sommes versées en compte courant. En dessous, seul le prélèvement forfaitaire unique de 31,4 % s'applique en 2026.

Aller plus loin

Définitions du glossaire Clearway

Sources officielles (11)
  1. EURL, ce qu'il faut savoir (F37777) · page datée du 21 février 2026
  2. SARL (F37411) · page datée du 6 février 2026
  3. SASU (F37383) · page datée du 6 février 2026
  4. Coût des formalités de création d'une société (F37688) · page datée du 18 mars 2026
  5. Tarif 2026 des annonces légales (A18724) · page datée du 30 décembre 2025
  6. Impôt sur les sociétés (F23575) · page datée du 17 février 2026
  7. Fiscalité des dividendes (F32963) · page datée du 21 février 2026
  8. Changer la forme juridique de la société (F36177) · page datée du 5 septembre 2025
  9. Réforme de l'assiette des indépendants (A18879) · page datée du 20 avril 2026
  10. La réforme de l'assiette sociale · page datée du 9 avril 2026
  11. Option IS et renonciation (BOI-IS-CHAMP-20-20-30) · page datée du 23 novembre 2022

Ce guide est une information générale, à jour au 12 octobre 2026. Il ne remplace pas le conseil d'un expert-comptable ou d'un avocat. Une erreur, une question : contact@cabinetclearway.com.

Les guides liés