

Qu'est-ce qu'une entreprise individuelle ?
L'entreprise individuelle est le statut unique de l'entrepreneur qui exerce en son nom propre, sans créer de société : pas de statuts, pas de capital, un seul titulaire. Depuis la loi du 14 février 2022, il n'existe plus qu'une seule EI, et la micro-entreprise n'en est que le régime simplifié. La création de nouvelles EIRL n'est plus possible depuis le 15 février 2022.
Votre nom d'usage doit être accompagné de la mention « entrepreneur individuel » ou « EI » sur vos devis, factures et courriers.
Mon patrimoine personnel est-il protégé ?
Oui. Depuis le 15 mai 2022, seul le patrimoine professionnel répond des dettes professionnelles, sans aucune formalité. La résidence principale est protégée d'office ; vos autres biens immobiliers non professionnels le sont par une déclaration notariée d'insaisissabilité.
Quatre exceptions demeurent : l'impôt sur le revenu, la taxe foncière des biens utiles à l'activité et les cotisations sociales peuvent être recouvrés sur les deux patrimoines ; la fraude ou les manquements graves et répétés lèvent la protection ; vous pouvez y renoncer au profit d'un créancier précis (délai de réflexion de 7 jours) ; la faute de gestion engage votre responsabilité en cas de liquidation.
Micro ou réel : quel régime choisir ?
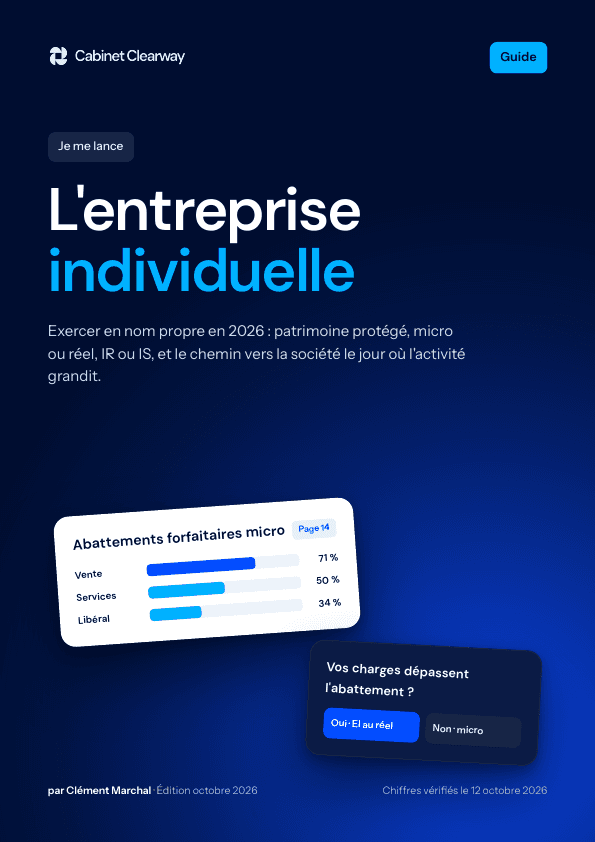
Le test clé compare vos charges réelles à l'abattement forfaitaire de la micro : 71 % en vente, 50 % en services BIC, 34 % en activités libérales. Si vos charges le dépassent, le réel réduit en général votre base imposable.
| Activité | Micro (CA 2025) | Réel simplifié | Réel normal |
|---|---|---|---|
| Vente, hébergement | Jusqu'à 203 100 € | 203 100 € à 945 000 € | Au-delà de 945 000 € |
| Services BIC | Jusqu'à 83 600 € | 83 600 € à 286 000 € | Au-delà de 286 000 € |
| Libéral BNC | Jusqu'à 83 600 € | Déclaration contrôlée | Déclaration contrôlée |
Exemple illustratif calculé par le Cabinet Clearway : un prestataire de services qui réalise 70 000 € de chiffre d'affaires avec 42 000 € de charges est imposé sur 35 000 € en micro, contre 28 000 € au réel. Vous ne quittez la micro que si le plafond est dépassé deux années de suite. Notre checklist Word refait ce calcul avec vos chiffres.
Peut-on mettre une EI à l'impôt sur les sociétés ?
Oui, si elle relève d'un régime réel. L'EI opte pour l'assimilation à une EURL, ce qui emporte l'impôt sur les sociétés sans changer de statut juridique. L'option se notifie au service des impôts des entreprises avant la fin du 3e mois de l'exercice ; elle peut être abandonnée jusqu'au 5e exercice suivant, puis devient irrévocable. La part du bénéfice laissée dans l'entreprise est alors taxée à 15 % jusqu'à 42 500 € (PME éligibles), et vous cotisez sur votre rémunération et sur les distributions au-delà de 10 % du bénéfice net.
Combien coûte la création, et quelles taxes ensuite ?
L'immatriculation se fait sur le guichet unique de l'INPI : gratuite en micro et pour une activité libérale, 21,74 € pour une EI commerciale au réel, 45 € pour une EI artisanale. Vous cotisez à la sécurité sociale des indépendants : sur le chiffre d'affaires en micro, sur le revenu au réel (avec un abattement de 26 % depuis la réforme de l'assiette). La CFE n'est pas due l'année de création, puis la base est réduite de moitié l'année suivante.
Que faire quand l'entreprise grandit ?
L'EI est faite pour une personne. Le jour où il faut accueillir un associé, faire entrer un investisseur ou choisir un autre régime social pour le dirigeant, il faut passer en société. L'EI ne se transforme pas : elle transfère l'ensemble de son patrimoine professionnel à une société, par apport, cession ou donation, avec publication au Bodacc. Nouveauté 2026 : une EI passée à l'IS peut apporter son activité à une société à l'IS sans imposition immédiate des plus-values, sur option. C'est aussi le moment de repenser la organisation de l'entreprise et le rôle du dirigeant, pour éviter de devenir le dirigeant goulot.