Cabinet Clearway
Couverture du modèle « Facture d’avoir »

Modèle · Tableur · Documents commerciaux

Facture d’avoir

2 onglets10 minutes pour le remplir

Télécharger le modèle

Une facture d’avoir annule ou réduit tout ou partie d’une facture déjà émise : retour de marchandise, remise accordée après coup, erreur de prix. Ce modèle Excel cite la facture d’origine, recalcule la TVA par taux et indique ce qui reste à payer ou à rembourser.

Peut-on supprimer une facture envoyée par erreur ?

Un avoir doit-il être en négatif ?

Qui récupère la TVA quand vous accordez une remise après coup ?

Une facture émise fait partie de votre comptabilité : elle ne disparaît pas, elle se neutralise. L’avoir est ce document de neutralisation, et il obéit aux mêmes règles de numérotation et de mentions que la facture.

Le modèle part de la facture d’origine. Vous saisissez ce qui est retiré, le fichier ventile la TVA, affiche l’avoir en déduction et calcule si le client doit encore payer ou s’il faut le rembourser.

Ce que vous retenez de ce modèle

  • L’avoir cite toujours la facture d’origine.

    Numéro et date, sauf remise globale, qui peut viser un ensemble de factures ou le contrat.

  • Il prend un numéro de la même suite.

    Il s’insère dans la séquence chronologique continue, comme une facture.

  • La TVA se corrige des deux côtés.

    Le vendeur récupère la TVA, le client réduit sa déduction du même montant.

  • Un impayé n’est pas un avoir.

    Une créance perdue se traite par un duplicata de facture impayée, pas par une réduction.

« Écrivez le motif de l’avoir en une phrase, même quand rien ne l’impose. Six mois plus tard, c’est la seule trace qui explique pourquoi le chiffre d’affaires d’un client a baissé. »

Clément MarchalFondateur du Cabinet Clearway

Ce que contient ce modèle

Dans le fichier :

  • Un onglet Avoir : référence à la facture d’origine, motif, lignes retirées, TVA ventilée sur cinq taux
  • Le total de l’avoir en positif et sa présentation en déduction, selon ce qu’attend votre logiciel
  • Le calcul du reste dû ou du montant à rembourser, à partir de ce que le client a déjà payé
  • Un onglet Règles : quand émettre un avoir, mentions, TVA, cas de l’impayé
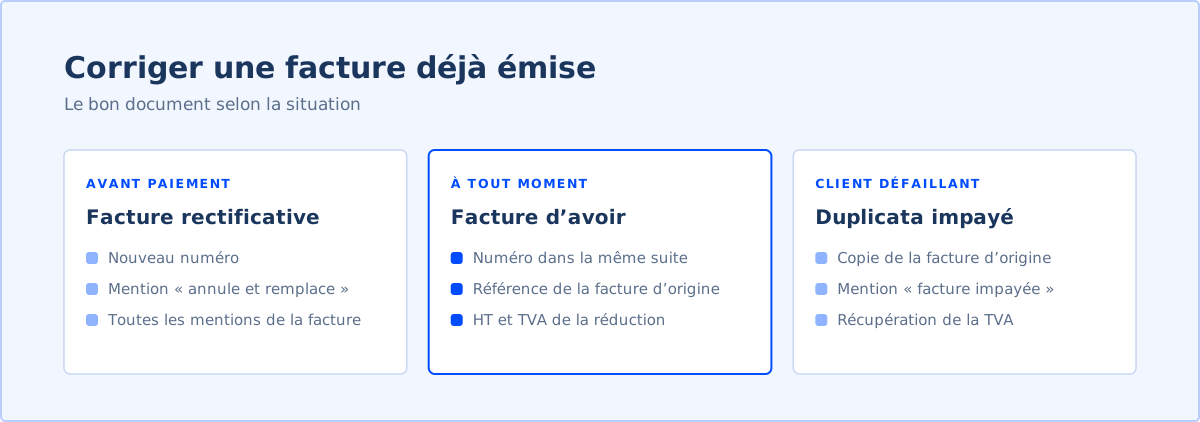
Trois colonnes : la facture rectificative avant paiement, la facture d’avoir après émission avec la référence de la facture d’origine, le duplicata de facture impayée pour une créance perdue.
Règles en vigueur au 12 octobre 2026, d’après le BOFiP et Service Public Entreprendre.

Comment utiliser ce modèle en 3 étapes

  1. 1

    Reprenez la facture d’origine et notez son numéro, sa date et son total TTC dans le modèle.

  2. 2

    Saisissez uniquement ce qui est retiré ou remisé, avec le taux de TVA de la ligne d’origine, puis le motif.

  3. 3

    Vérifiez le reste dû ou le montant à rembourser, émettez l’avoir avec le numéro suivant de votre suite et prévenez le client.

Ce que l’avoir change pour la TVA

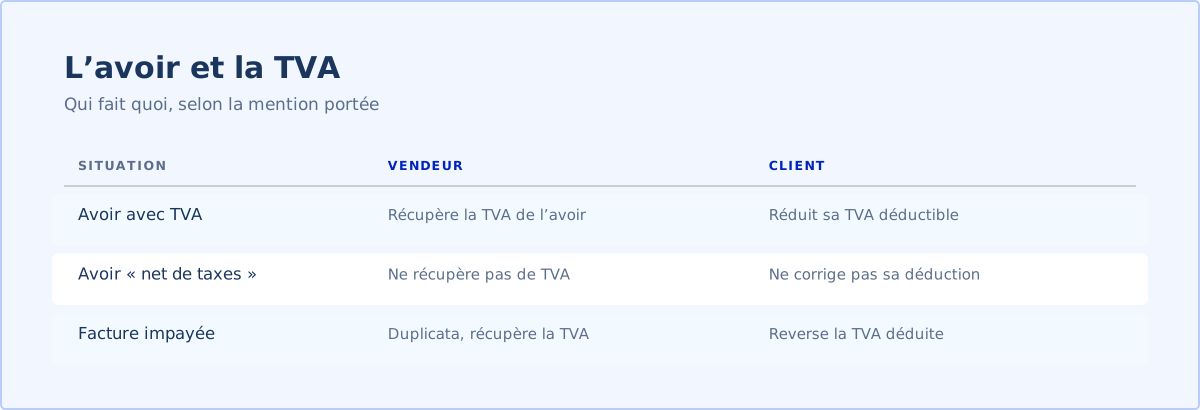
L’avoir corrige la TVA chez les deux parties. Le vendeur la récupère sur sa déclaration de la période d’émission, le client réduit d’autant la TVA qu’il avait déduite. La mention « net de taxes » permet au vendeur de renoncer à cette correction.

Tableau : avec un avoir taxé, le vendeur récupère la TVA et le client réduit sa déduction ; avec un avoir net de taxes, aucun ne corrige ; pour une facture impayée, le vendeur envoie un duplicata et le client reverse la TVA déduite.
Règles en vigueur au 12 octobre 2026, d’après le BOFiP (BOI-TVA-DECLA-30-20-20-20).

Avertissement

Ce modèle est une trame d’information générale, mise à jour le 12 octobre 2026. Il ne constitue ni une consultation juridique, ni la rédaction d’un acte pour votre compte : le Cabinet Clearway est un cabinet de conseil en organisation, pas un cabinet d’avocats. Les textes, la jurisprudence, votre convention collective ou vos statuts peuvent prévoir d’autres règles. Avant de signer, d’envoyer ou de déposer ce document, vérifiez qu’il correspond à votre situation et faites-le relire par un professionnel du droit (avocat, notaire ou expert-comptable selon le cas). Vous restez seul responsable de son adaptation et de son utilisation ; le Cabinet Clearway ne peut être tenu responsable des conséquences d’un usage sans vérification.

Questions fréquentes

Quelles mentions sur une facture d’avoir ?

Un numéro unique pris dans la même suite que les factures, la date d’émission, la référence explicite de la facture d’origine, l’identité et l’adresse des deux parties, le montant HT de la réduction et la TVA correspondante, le total après réduction. Le motif n’est pas imposé, mais il vous servira lors d’un contrôle ou d’une réclamation.

Un avoir doit-il comporter des montants négatifs ?

Non, la loi n’impose pas de signe. Ce qui compte est que le document soit identifié comme un avoir et qu’il vienne en déduction de la facture d’origine. Choisissez une convention et gardez-la : beaucoup d’entreprises saisissent des montants positifs sur un document intitulé « avoir », d’autres affichent des montants négatifs. Le modèle propose les deux présentations.

Comment rembourser un client après un avoir ?

Trois options : imputer l’avoir sur la facture d’origine si elle n’est pas encore payée, le déduire d’une prochaine facture si le client est d’accord, ou rembourser par virement. Écrivez l’option choisie sur l’avoir : votre comptable rapprochera ainsi l’avoir, la facture et le règlement sans aller-retour. Une procédure d’une page sur qui peut accorder un avoir évite aussi les remises improvisées.

Peut-on annuler une facture au lieu de faire un avoir ?

Non, une facture émise ne se supprime pas. Tant qu’elle n’est pas payée, vous pouvez la remplacer par une facture rectificative portant « annule et remplace la facture n° » ; une fois payée, seul l’avoir permet de la corriger.

Un avoir peut-il viser plusieurs factures ?

Oui, pour une remise globale comme une ristourne de fin d’année. L’avoir cite alors l’ensemble des factures concernées ou le contrat, en précisant la période couverte.

L’avoir doit-il passer par la plateforme de facturation électronique ?

Oui, entre entreprises, dès que vous êtes soumis à l’émission électronique, au plus tard le 1er septembre 2027 pour une PME. L’avoir suit le même circuit et la même numérotation que vos factures.

Aller plus loin

Définitions du glossaire Clearway

Modèles liés

  • Documents commerciaux

    Facture

    Une facture est le document que tout professionnel remet à un client professionnel pour chaque vente ou prestation : elle fixe le montant dû, la TVA collectée et la date de paiement. Ce modèle Excel calcule le HT, la TVA par taux et le TTC, et réunit les mentions obligatoires en vigueur en 2026, y compris les quatre mentions de la facturation électronique.

    • 15 min
    Télécharger le modèle
  • Documents commerciaux

    Facture d’acompte

    Une facture d’acompte constate une somme versée par le client avant la livraison ou la fin de la prestation : elle est obligatoire dès que l’acompte est encaissé et porte les mêmes mentions qu’une facture. Ce modèle Excel calcule l’acompte et sa TVA par taux, puis prépare la facture de solde qui le déduit.

    • 15 min
    Télécharger le modèle
  • Process et qualité

    Suivi des réclamations clients

    Un tableau de suivi des réclamations enregistre chaque réclamation client avec son motif, son délai de traitement et sa cause. Ce modèle aide une PME à respecter ses délais de réponse, à repérer les motifs récurrents et à suivre ses engagements de service.

    • 20 min
    Télécharger le modèle

Vous préférez remplir ce modèle avec quelqu’un qui a déjà mis ces pratiques en place ? Le Cabinet Clearway propose un premier échange de 30 minutes.

Prendre rendez-vous
Sources
  1. TVA, mentions à porter sur les factures : mesures de simplification, factures rectificatives et avoirs (BOI-TVA-DECLA-30-20-20-20)
  2. Tout savoir sur la facturation (correction, numérotation, conservation)
  3. Foire aux questions : je découvre la facturation électronique