Cabinet Clearway
Couverture du modèle « Convention de trésorerie »

Modèle · Document · Documents juridiques

Convention de trésorerie

4 pages40 minutes pour le remplir

Télécharger le modèle

Une convention de trésorerie organise les avances de fonds entre sociétés d’un même groupe : qui prête à qui, dans quelle limite, à quel taux et comment on en sort. Ce modèle s’appuie sur la dérogation au monopole bancaire prévue par l’article L511-7 du Code monétaire et financier, qui suppose des liens de capital donnant à l’une des sociétés un contrôle effectif sur les autres, et intègre le taux d’intérêt fiscalement déductible et l’approbation des conventions réglementées.

Une holding peut-elle prêter de l’argent à sa filiale sans être une banque ?

À quel taux rémunérer une avance entre sociétés du groupe sans perdre la déduction des intérêts ?

Qui doit approuver la convention dans chaque société signataire ?

Dans beaucoup de petits groupes, l’argent circule entre la holding et les filiales sur un simple virement, sans écrit ni taux. Le jour d’un contrôle fiscal, d’une cession ou d’une difficulté d’une filiale, chacun découvre qu’aucune règle n’avait été posée.

Le modèle convient à une centralisation simple : une société centralisatrice, en général la holding, et une ou plusieurs filiales qu’elle contrôle. Il fixe les plafonds, le taux, les échéances d’intérêts et la sortie du groupe. Il se complète d’une annexe par société adhérente.

Ce que vous retenez de ce modèle

  • Le contrôle effectif ouvre la dérogation.

    Sans liens de capital donnant à une société un pouvoir de contrôle effectif sur l’autre, l’avance relève du monopole bancaire.

  • Le taux se fixe dans l’écrit.

    Au-delà du taux maximum publié chaque trimestre par l’administration, l’excédent d’intérêts n’est déductible que si le taux de marché est prouvé.

  • La convention est souvent réglementée.

    Conclue avec un associé de plus de 10 % ou un dirigeant commun, elle passe par le rapport et le vote prévus pour sa forme sociale.

  • Chaque avance sert l’intérêt de la société qui prête.

    Une avance qui dépasse les moyens de la société prêteuse peut engager la responsabilité de ses dirigeants.

« Écrivez la sortie avant l’entrée. Le jour où une filiale est cédée ou en difficulté, la seule question utile est de savoir sous quel délai les avances sont remboursées, et ce délai doit déjà figurer dans la convention. »

Clément MarchalFondateur du Cabinet Clearway

Ce que contient ce modèle

Dans le fichier :

  • Une convention en 12 articles : objet, fondement, plafonds, taux, intérêts, durée, sortie du groupe
  • Une annexe par société adhérente : plafond d’avance, compte bancaire, interlocuteur
  • Un tableau de suivi des avances et des intérêts, à tenir chaque mois
  • Une liste de vérification des approbations à obtenir selon la forme de chaque société
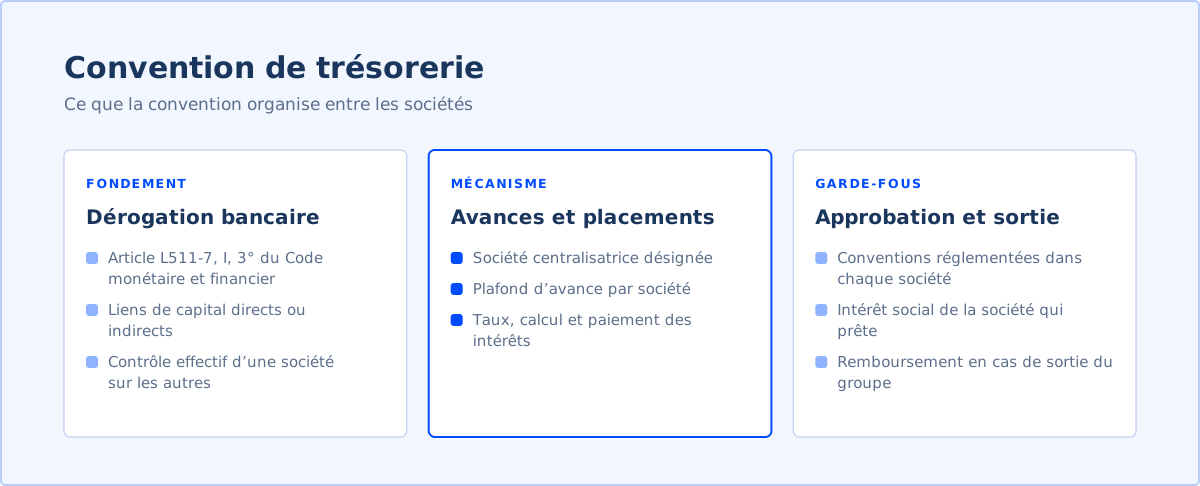
Trois colonnes : le fondement de la dérogation au monopole bancaire, le mécanisme des avances avec plafonds et taux, les garde-fous d’approbation et de sortie.
Convention de trésorerie : contenu du modèle.

Comment utiliser ce modèle en 3 étapes

  1. 1

    Vérifiez les liens de capital et le contrôle de chaque société adhérente, puis complétez une annexe par société.

  2. 2

    Fixez le taux en le comparant au taux maximum déductible du trimestre, ou conservez une offre bancaire si vous allez au-delà.

  3. 3

    Faites signer la convention, puis inscrivez-la dans la procédure de conventions réglementées de chaque société.

Les règles chiffrées à connaître

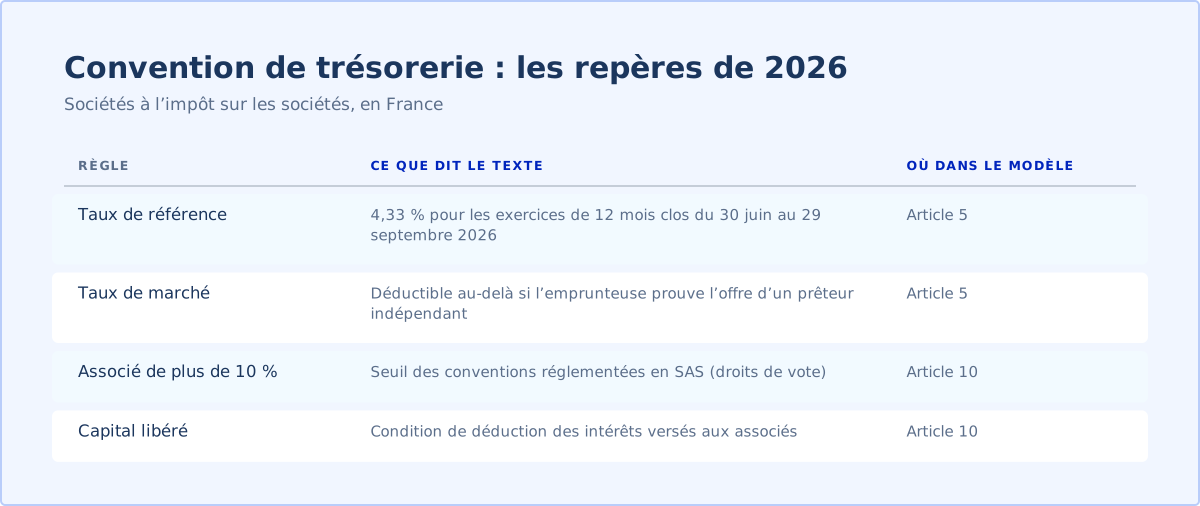
Trois repères chiffrés encadrent une convention de trésorerie en 2026. Le taux de référence change chaque trimestre : vérifiez-le à chaque clôture.

Tableau des repères : taux de référence de 4,33 % pour les exercices clos du 30 juin au 29 septembre 2026, taux de marché sur preuve, seuil de 10 % des droits de vote en SAS, capital entièrement libéré.
Règles en vigueur au 12 octobre 2026, d’après le BOFiP (BOI-BIC-CHG-50-50-30 et BOI-IS-BASE-35-20).

Avertissement

Ce modèle est une trame d’information générale, mise à jour le 12 octobre 2026. Il ne constitue ni une consultation juridique, ni la rédaction d’un acte pour votre compte : le Cabinet Clearway est un cabinet de conseil en organisation, pas un cabinet d’avocats. Les textes, la jurisprudence, votre convention collective ou vos statuts peuvent prévoir d’autres règles. Avant de signer, d’envoyer ou de déposer ce document, vérifiez qu’il correspond à votre situation et faites-le relire par un professionnel du droit (avocat, notaire ou expert-comptable selon le cas). Vous restez seul responsable de son adaptation et de son utilisation ; le Cabinet Clearway ne peut être tenu responsable des conséquences d’un usage sans vérification.

Questions fréquentes

Une holding peut-elle prêter de l’argent à ses filiales ?

Oui, à certaines conditions. Les opérations de crédit sont en principe réservées aux établissements de crédit, mais l’article L511-7, I, 3° du Code monétaire et financier permet à une entreprise de faire des opérations de trésorerie avec des sociétés qui ont avec elle, directement ou indirectement, des liens de capital conférant à l’une d’elles un pouvoir de contrôle effectif sur les autres. Une holding qui détient la majorité des droits de vote de sa filiale entre en principe dans ce cadre ; une participation minoritaire sans contrôle n’y entre pas.

Quel taux d’intérêt appliquer entre sociétés du groupe ?

Un taux écrit, que la société emprunteuse pourra déduire. Les intérêts sont déductibles dans la limite d’un taux de référence publié chaque trimestre par l’administration : 4,33 % pour les exercices de douze mois clos entre le 30 juin et le 29 septembre 2026. Un taux plus élevé reste déductible si l’emprunteuse prouve qu’une banque indépendante lui aurait consenti ce taux dans des conditions analogues. Depuis la loi de finances pour 2026, cette preuve est aussi ouverte pour les sommes avancées par une société associée non liée, pour les exercices clos à compter du 31 décembre 2025.

Faut-il faire approuver la convention de trésorerie par les associés ?

Souvent, oui. Dans une SAS, une convention conclue avec le président, un dirigeant ou un associé disposant de plus de 10 % des droits de vote fait l’objet d’un rapport sur lequel les associés statuent. Dans une SARL, la convention avec un gérant ou un associé suit une procédure comparable, et l’intéressé ne vote pas. Dans une SASU ou une EURL, elle est seulement mentionnée au registre des décisions. Une filiale détenue par la holding est donc presque toujours concernée : c’est une question de gouvernance à régler à la signature.

Une convention de trésorerie est-elle possible entre deux sociétés sœurs ?

Oui, si elles sont contrôlées par la même société mère : les liens de capital peuvent être indirects, et c’est l’existence d’un contrôle effectif dans le groupe qui compte. Entre deux sociétés détenues par la même personne physique sans holding, la situation est moins nette : faites-la vérifier avant de signer.

Les avances doivent-elles obligatoirement porter intérêt ?

Le Code monétaire et financier ne l’impose pas, mais une avance sans intérêt doit servir l’intérêt de la société qui prête. À défaut, elle peut être contestée, notamment par l’administration fiscale. Le modèle prévoit un taux et laisse la possibilité de l’écarter par une décision motivée.

Que se passe-t-il quand une filiale quitte le groupe ?

La convention cesse de s’appliquer à elle, car la condition de contrôle n’est plus remplie. Le modèle prévoit alors le remboursement des avances et intérêts dans un délai fixé, et un état des soldes signé par les deux sociétés à la date de sortie.

Aller plus loin

Définitions du glossaire Clearway

Modèles liés

  • Documents juridiques

    Pacte d’associés

    Le pacte d’associés est un contrat confidentiel, signé à côté des statuts, qui organise les relations entre associés : qui décide de quoi, qui peut vendre ses titres et à quelles conditions, ce qui se passe quand un associé fondateur part. Ce modèle complet pour SAS, à jour en 2026, réunit les clauses usuelles et précise pour chacune ce qui doit aussi figurer dans les statuts pour être opposable.

    • 2 heures
    Télécharger le modèle
  • Documents juridiques

    Délégation de pouvoirs

    La délégation de pouvoirs est l’acte par lequel le dirigeant transfère à un collaborateur une partie de ses pouvoirs, avec les moyens de les exercer et la responsabilité pénale qui s’y attache. Ce modèle, à jour en 2026, n’est efficace que si le délégataire dispose réellement de la compétence, de l’autorité et des moyens nécessaires, sur un domaine précis et de façon durable.

    • 40 min
    Télécharger le modèle
  • Pilotage et décision

    Registre des décisions

    Un registre des décisions est un tableau où l’entreprise consigne chaque décision importante : qui l’a prise, quand, pourquoi et à quelle date elle sera revue. Ce modèle évite de rediscuter deux fois le même sujet et de perdre le fil quand un responsable change.

    • 15 min
    Télécharger le modèle

Vous préférez remplir ce modèle avec quelqu’un qui a déjà mis ces pratiques en place ? Le Cabinet Clearway propose un premier échange de 30 minutes.

Prendre rendez-vous
Sources
  1. BIC : intérêts des avances consenties par les associés, taux d’intérêt limite (BOI-BIC-CHG-50-50-30)
  2. IS : limitation du taux d’intérêt applicable aux entreprises soumises à l’IS (BOI-IS-BASE-35-20)
  3. Rapport sur le monopole bancaire (HCJP), citant l’article L511-7 du Code monétaire et financier
  4. Prise de décisions dans une société par actions simplifiée (SAS)