Cabinet Clearway
Couverture du modèle « Attestation de non-rémunération du dirigeant »

Modèle · Document · Formalités de création

Attestation de non-rémunération du dirigeant

3 pages10 minutes pour le remplir

Télécharger le modèle

L’attestation de non-rémunération est la déclaration, signée par le dirigeant ou la société, qu’aucune rémunération n’est versée au titre du mandat social sur une période donnée. Ce modèle sert auprès de France Travail, de la CAF ou d’une banque ; il n’a de valeur que s’il s’appuie sur une décision des associés ou une clause des statuts qui fixe cette absence de rémunération.

Qui, dans votre société, a décidé que le mandat ne serait pas rémunéré ?

Votre statut social change-t-il si vous ne vous versez rien ?

Quel organisme vous demande ce justificatif, et pour quelle période ?

Beaucoup de créateurs ne se rémunèrent pas la première année, le temps que l’activité se stabilise. Cette absence de rémunération doit pourtant se prouver : France Travail pour le maintien des allocations, la CAF pour certaines prestations, un bailleur ou une banque pour un dossier. L’attestation résume la situation sur une période, et renvoie à la décision qui la fonde.

Le fichier contient l’attestation signée par le dirigeant, l’extrait de décision des associés ou de l’associé unique qui l’accompagne, et une notice sur ce que l’absence de rémunération change, ou ne change pas, à la protection sociale du dirigeant.

Ce que vous retenez de ce modèle

  • Ce sont les associés qui décident.

    La rémunération du dirigeant est fixée par les statuts ou par une décision collective, jamais par le dirigeant seul.

  • Les dividendes ne sont pas une rémunération du mandat.

    L’attestation porte sur le mandat ; mentionnez à part les dividendes si l’organisme le demande.

  • Un gérant majoritaire cotise quand même.

    Le gérant associé unique ou majoritaire, travailleur indépendant, doit des cotisations minimales même sans rémunération.

  • Un président de SAS non rémunéré ne cotise pas.

    Sans rémunération, aucune cotisation n’est due, mais aucune protection minimale n’est ouverte.

« Avant de signer une attestation de non-rémunération, ouvrez le registre des décisions : si vous n’y trouvez pas la décision des associés, prenez-la d’abord. Une attestation sans décision derrière est une affirmation, pas une preuve. »

Clément MarchalFondateur du Cabinet Clearway

Ce que contient ce modèle

Dans le fichier :

  • Une attestation de non-rémunération signée par le dirigeant, pour une période définie
  • Une variante signée par la société, quand l’organisme demande une attestation de l’entreprise
  • Un extrait de décision des associés ou de l’associé unique fixant l’absence de rémunération
  • Une notice sur les effets sociaux selon la forme et le statut du dirigeant
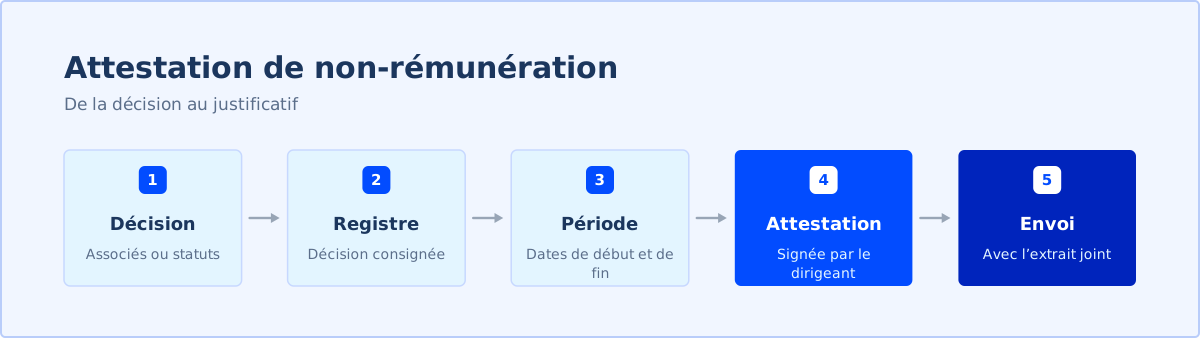
Chaîne en 5 étapes : décision des associés ou clause des statuts, consignation au registre, définition de la période, attestation signée, envoi avec l’extrait de décision.
Attestation de non-rémunération du dirigeant : contenu du modèle.

Comment utiliser ce modèle en 3 étapes

  1. 1

    Vérifiez que la décision de non-rémunération existe dans le registre des décisions, ou prenez-la avec l’extrait fourni.

  2. 2

    Complétez l’attestation pour la période demandée par l’organisme, en distinguant le mandat des éventuels dividendes.

  3. 3

    Signez, joignez l’extrait de décision et conservez une copie dans le registre.

Ce que l’absence de rémunération change selon le statut

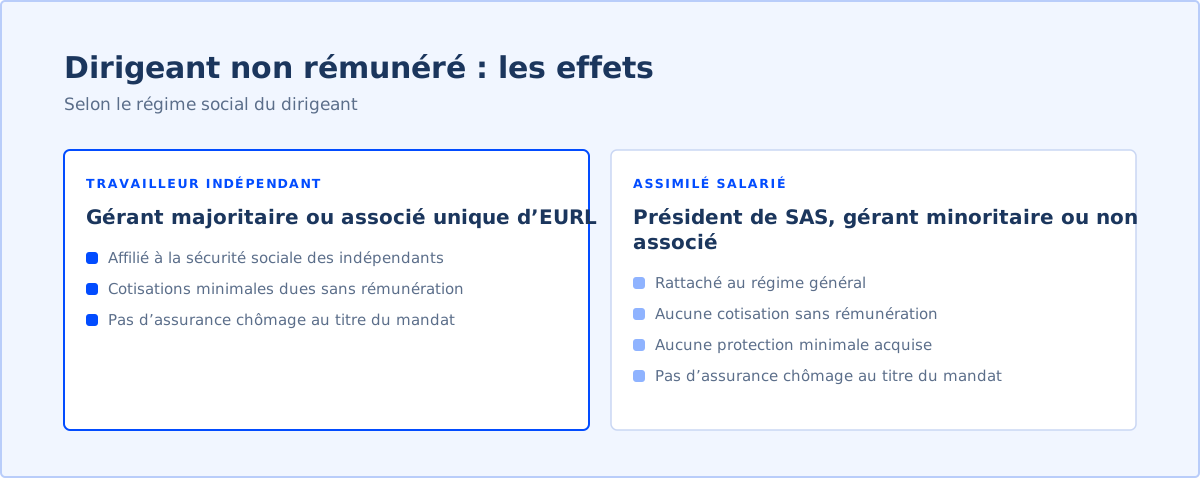
Le statut social du dirigeant dépend de la forme de la société et de sa part du capital, pas de sa rémunération. Les règles ci-dessous sont celles décrites par Service Public Entreprendre et Bpifrance Création en 2026.

Deux colonnes : le gérant majoritaire ou associé unique d’EURL, travailleur indépendant, doit des cotisations minimales sans rémunération ; le président de SAS ou gérant minoritaire, assimilé salarié, ne cotise pas et n’acquiert aucun droit.
Règles en vigueur au 12 octobre 2026, d’après Service Public Entreprendre et Bpifrance Création.

Avertissement

Ce modèle est une trame d’information générale, mise à jour le 12 octobre 2026. Il ne constitue ni une consultation juridique, ni la rédaction d’un acte pour votre compte : le Cabinet Clearway est un cabinet de conseil en organisation, pas un cabinet d’avocats. Les textes, la jurisprudence, votre convention collective ou vos statuts peuvent prévoir d’autres règles. Avant de signer, d’envoyer ou de déposer ce document, vérifiez qu’il correspond à votre situation et faites-le relire par un professionnel du droit (avocat, notaire ou expert-comptable selon le cas). Vous restez seul responsable de son adaptation et de son utilisation ; le Cabinet Clearway ne peut être tenu responsable des conséquences d’un usage sans vérification.

Questions fréquentes

Un dirigeant peut-il ne pas être rémunéré ?

Oui. Le mandat social peut être exercé à titre gratuit, que le dirigeant soit associé ou non. La décision revient aux associés, en assemblée ou par décision de l’associé unique, ou figure dans les statuts. Elle peut être revue à tout moment par une nouvelle décision.

Qui demande une attestation de non-rémunération ?

Le plus souvent France Travail, quand un créateur cumule son allocation avec un mandat social, la CAF pour certaines prestations, ou une banque qui étudie un dossier personnel. Aucun formulaire officiel n’est imposé : l’organisme peut demander une attestation, la décision des associés ou une attestation de votre expert-comptable. Demandez-lui la pièce exacte qu’il attend avant d’envoyer.

Ne pas se rémunérer change-t-il la protection sociale ?

Oui, différemment selon le statut. Le gérant associé unique d’EURL ou le gérant majoritaire de SARL reste travailleur indépendant et paie des cotisations minimales. Le président de SAS ou le gérant minoritaire, assimilé salarié, ne paie aucune cotisation sans rémunération, mais n’acquiert alors aucun droit. Aucun des deux ne cotise à l’assurance chômage au titre du mandat.

Le remboursement de frais compte-t-il comme une rémunération ?

Non, s’il s’agit de frais réellement engagés pour la société et remboursés sur justificatif. Un remboursement forfaitaire sans justificatif ou un avantage en nature peut en revanche être requalifié en rémunération.

Faut-il une attestation par mois ?

Non. Une attestation couvre une période, par exemple depuis la création ou sur l’exercice en cours. Si l’organisme demande un justificatif périodique, refaites-la à chaque échéance, avec la même décision en pièce jointe.

L’expert-comptable peut-il délivrer cette attestation ?

Oui, dans le cadre d’une mission d’attestation, à partir de la comptabilité de la société. C’est utile quand l’organisme demande un tiers indépendant. Le dirigeant reste libre de signer sa propre attestation sur l’honneur.

Aller plus loin

Modèles liés

  • Formalités de création

    Attestation comptable

    Une attestation comptable est un document signé par un expert-comptable qui atteste une information précise, par exemple un chiffre d’affaires sur une période, à partir de la comptabilité et des pièces qu’il a contrôlées. Ce modèle sert à la demander : il précise l’information, la période, le destinataire et la formulation attendue, pour obtenir une attestation exploitable du premier coup ; seul l’expert-comptable la rédige et la signe.

    • 15 min
    Télécharger le modèle
  • Formalités de création

    Acte de nomination du gérant d’EURL

    L’acte de nomination du gérant d’EURL est la décision par laquelle l’associé unique désigne le gérant, lui-même ou un tiers, quand cette nomination ne figure pas dans les statuts. Ce modèle couvre la nomination à la création et en cours de vie ; il se consigne au registre des décisions et se dépose, certifié conforme par le gérant, sur le guichet unique de l’INPI.

    • 20 min
    Télécharger le modèle
  • Pilotage et décision

    Registre des décisions

    Un registre des décisions est un tableau où l’entreprise consigne chaque décision importante : qui l’a prise, quand, pourquoi et à quelle date elle sera revue. Ce modèle évite de rediscuter deux fois le même sujet et de perdre le fil quand un responsable change.

    • 15 min
    Télécharger le modèle

Vous préférez remplir ce modèle avec quelqu’un qui a déjà mis ces pratiques en place ? Le Cabinet Clearway propose un premier échange de 30 minutes.

Prendre rendez-vous
Sources
  1. Revenus du dirigeant d’une société
  2. Entreprise unipersonnelle à responsabilité limitée (EURL) : ce qu’il faut savoir
  3. Le dirigeant assimilé salarié
  4. Déclarer une reprise d’activité non salariée