Cabinet Clearway
Couverture du modèle « Attestation comptable »

Modèle · Document · Formalités de création

Attestation comptable

3 pages15 minutes pour le remplir

Télécharger le modèle

Une attestation comptable est un document signé par un expert-comptable qui atteste une information précise, par exemple un chiffre d’affaires sur une période, à partir de la comptabilité et des pièces qu’il a contrôlées. Ce modèle sert à la demander : il précise l’information, la période, le destinataire et la formulation attendue, pour obtenir une attestation exploitable du premier coup ; seul l’expert-comptable la rédige et la signe.

Le destinataire vous a-t-il donné une formulation ou un modèle à faire signer ?

Sur quelle période exacte porte l’information à attester ?

Votre comptabilité est-elle à jour pour cette période ?

Banques, bailleurs, donneurs d’ordre publics, France Travail ou organismes d’aide demandent régulièrement qu’un chiffre soit attesté par un tiers. L’expert-comptable intervient alors dans le cadre d’une mission d’attestation, encadrée par la norme professionnelle NP 3100 de l’Ordre : il ne certifie pas les comptes, il atteste une information précise après des contrôles adaptés.

La plupart des allers-retours viennent d’une demande floue : une période mal définie, une notion ambiguë comme « chiffre d’affaires » sans préciser hors taxes, ou un destinataire qui attend sa propre formulation. Le fichier contient la lettre de demande, une trame d’attestation à proposer à l’expert-comptable et la liste des pièces à préparer.

Ce que vous retenez de ce modèle

  • L’expert-comptable atteste, il ne certifie pas.

    La certification des comptes relève du commissaire aux comptes ; l’attestation porte sur une information précise.

  • Une attestation, une information, une période.

    Plus la demande est précise, plus l’attestation est rapide et utilisable.

  • La comptabilité doit être à jour.

    L’expert-comptable ne peut attester qu’une information qu’il a pu rapprocher des pièces.

  • La mission fait l’objet d’une lettre dédiée.

    Elle n’est pas toujours comprise dans la mission comptable annuelle : vérifiez votre lettre de mission.

« Demandez au destinataire, avant d’écrire à votre expert-comptable, la phrase exacte qu’il veut voir attestée et la période qu’il retient. Une attestation juste mais formulée autrement que prévu est souvent refusée, et c’est une semaine de perdue. »

Clément MarchalFondateur du Cabinet Clearway

Ce que contient ce modèle

Dans le fichier :

  • Une lettre de demande d’attestation à adresser à l’expert-comptable
  • Une trame d’attestation à lui proposer, avec les formulations courantes
  • Un tableau des attestations les plus demandées et de leurs pièces
  • Une liste de vérification avant envoi au destinataire
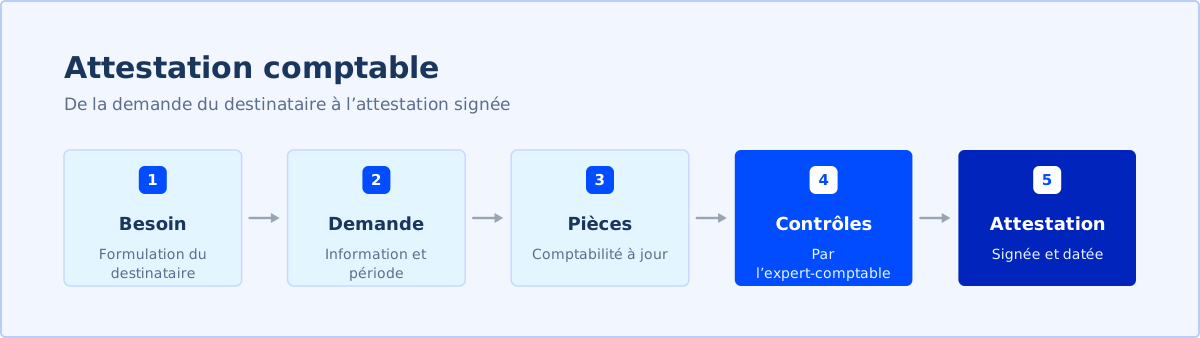
Chaîne en 5 étapes : besoin exprimé par le destinataire, demande précise, pièces fournies, contrôles par l’expert-comptable, attestation signée.
Attestation comptable : contenu du modèle.

Comment utiliser ce modèle en 3 étapes

  1. 1

    Demandez au destinataire la formulation, la période et le format qu’il attend, puis complétez la lettre de demande.

  2. 2

    Rassemblez les pièces listées pour votre type d’attestation et envoyez-les avec la lettre et la trame proposée.

  3. 3

    Relisez l’attestation reçue avec la liste de vérification avant de la transmettre au destinataire.

Les attestations les plus demandées

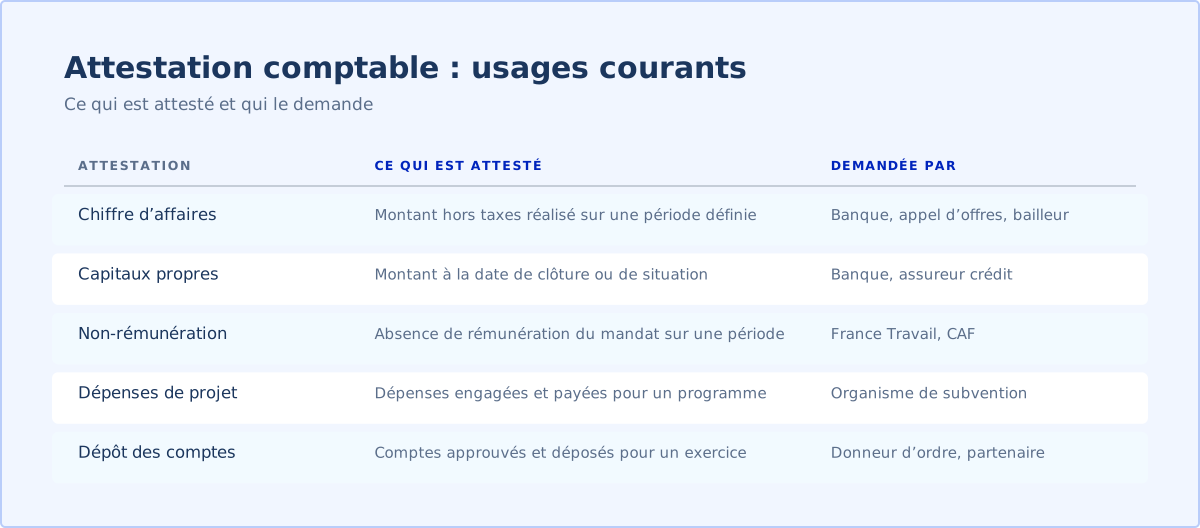
Chaque attestation répond à un destinataire et suppose des pièces différentes. Le tableau ci-dessous sert à préparer la demande ; la formulation finale reste celle de l’expert-comptable.

Tableau de cinq attestations : chiffre d’affaires, capitaux propres, non-rémunération du dirigeant, dépenses de projet et dépôt des comptes, avec ce qui est attesté et le destinataire habituel.
Usages courants au 12 octobre 2026 ; cadre normatif : norme NP 3100 de l’Ordre des experts-comptables.

Avertissement

Ce modèle est une trame d’information générale, mise à jour le 12 octobre 2026. Il ne constitue ni une consultation juridique, ni la rédaction d’un acte pour votre compte : le Cabinet Clearway est un cabinet de conseil en organisation, pas un cabinet d’avocats. Les textes, la jurisprudence, votre convention collective ou vos statuts peuvent prévoir d’autres règles. Avant de signer, d’envoyer ou de déposer ce document, vérifiez qu’il correspond à votre situation et faites-le relire par un professionnel du droit (avocat, notaire ou expert-comptable selon le cas). Vous restez seul responsable de son adaptation et de son utilisation ; le Cabinet Clearway ne peut être tenu responsable des conséquences d’un usage sans vérification.

Questions fréquentes

Que peut attester un expert-comptable ?

Une information précise et vérifiable dans la comptabilité : un chiffre d’affaires hors taxes sur une période, le montant des capitaux propres à une date, l’absence de rémunération d’un dirigeant, le dépôt des comptes annuels ou le montant de dépenses engagées pour un projet. Il ne peut pas attester la bonne santé générale de l’entreprise ni sa solvabilité future. Ses contrôles suivent la norme professionnelle NP 3100 de l’Ordre des experts-comptables.

Quelle différence avec la certification d’un commissaire aux comptes ?

Le commissaire aux comptes certifie que les comptes annuels sont réguliers, sincères et donnent une image fidèle ; sa nomination est obligatoire au-delà de certains seuils. L’expert-comptable, dans une mission d’attestation, se prononce sur une information isolée, avec un niveau d’assurance défini par la mission. Si votre destinataire exige une certification, une attestation de l’expert-comptable ne suffira pas.

Combien de temps faut-il pour obtenir une attestation ?

Tout dépend de l’état de la comptabilité. Si les écritures de la période sont passées et rapprochées, l’attestation peut être rapide ; si elles ne le sont pas, il faut d’abord les terminer. Prévenez votre expert-comptable dès que le besoin apparaît, avec la date limite du destinataire.

Une attestation comptable est-elle payante ?

En général oui, car elle relève d’une mission distincte de la tenue ou de la révision des comptes. Vérifiez votre lettre de mission : certaines prévoient un nombre d’attestations par an. Demandez un devis si ce n’est pas le cas.

Une société nouvellement créée peut-elle obtenir une attestation ?

Oui, sur une période déjà écoulée et comptabilisée, par exemple les premiers mois d’activité. Avant le premier exercice clos, l’attestation porte sur une situation intermédiaire, ce que le destinataire doit accepter.

Le dirigeant peut-il établir lui-même une attestation ?

Il peut signer une attestation sur l’honneur, qui l’engage personnellement. Quand le destinataire exige un tiers indépendant, seule une attestation d’expert-comptable, ou de commissaire aux comptes selon le cas, répond à la demande.

Aller plus loin

Définitions du glossaire Clearway

Modèles liés

  • Formalités de création

    Attestation de non-rémunération du dirigeant

    L’attestation de non-rémunération est la déclaration, signée par le dirigeant ou la société, qu’aucune rémunération n’est versée au titre du mandat social sur une période donnée. Ce modèle sert auprès de France Travail, de la CAF ou d’une banque ; il n’a de valeur que s’il s’appuie sur une décision des associés ou une clause des statuts qui fixe cette absence de rémunération.

    • 10 min
    Télécharger le modèle
  • Documents juridiques

    Lettre de résiliation de l’expert-comptable

    La lettre de résiliation met fin à la lettre de mission qui vous lie à votre expert-comptable, à la date prévue par ce contrat, et organise la transmission de votre dossier au cabinet qui reprend la mission. Ce modèle est à jour en 2026 : aucun texte n’impose de préavis légal, c’est votre lettre de mission qui fixe la durée et le délai de prévenance à respecter.

    • 15 min
    Télécharger le modèle
  • Formalités de création

    Renonciation à la protection du patrimoine personnel

    La renonciation à la protection du patrimoine personnel permet à un créancier professionnel, souvent une banque, de saisir les biens personnels de l’entrepreneur individuel pour un engagement précis, dont le montant et le terme sont fixés. Elle se fait par un acte dont le contenu et le modèle type sont fixés par le Code de commerce : ce modèle ne remplace pas cet acte, il vous aide à le vérifier, à compter le délai de réflexion et à négocier avant de signer.

    • 20 min
    Télécharger le modèle

Vous préférez remplir ce modèle avec quelqu’un qui a déjà mis ces pratiques en place ? Le Cabinet Clearway propose un premier échange de 30 minutes.

Prendre rendez-vous
Sources
  1. Référentiel normatif et déontologique des professionnels de l’expertise comptable (NP 3100, attestations particulières)
  2. Nommer un commissaire aux comptes : est-ce obligatoire ?
  3. FAQ : les missions de l’expert-comptable